Cálculo do imposto na prestação de serviços
Quando se trata de calcular o imposto prestação de serviço simples, o valor a ser pago varia entre 6% e 33% sobre o faturamento da empresa, influenciado diretamente pela receita bruta acumulada nos últimos doze meses. A alíquota aplicada depende da faixa de faturamento em que o negócio está classificado, e o cálculo utiliza uma alíquota efetiva, que evita variações bruscas de carga tributária entre as diferentes faixas de receita.
A alíquota efetiva é calculada por uma fórmula que considera a receita bruta dos últimos doze meses e a alíquota nominal determinada para cada faixa, além de uma parcela a ser deduzida. Essa abordagem visa proporcionar uma transição mais suave entre as faixas, tornando o entendimento e os pagamentos mais gerenciáveis para os empresários.
Tabela de alíquotas do Simples Nacional para 2026
A tributação para empresas prestadoras de serviços de menor complexidade técnica geralmente se enquadra no Anexo III do Simples Nacional, onde as alíquotas nominais variam de 6% a 33%, conforme a receita bruta acumulada. Para o ano de 2026, as faixas e suas correspondentes alíquotas foram atualizadas, e as empresas precisam estar atentas a esses valores para calcular corretamente seu imposto.
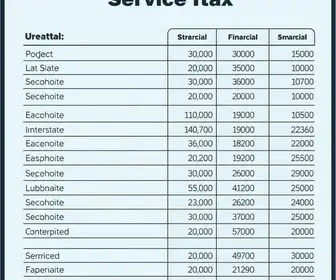
Na tabela vigente, a primeira faixa abrange recebimentos de até R$ 180.000,00, com uma alíquota de 6%. À medida que a receita bruta aumenta, as alíquotas também crescem, atingindo 33% para empresas com receitas que ultrapassam R$ 4.800.000,00. Além disso, na última faixa, o ICMS e o ISS não estão incluídos no Documento de Arrecadação do Simples Nacional (DAS), sendo cobrados separadamente pelas esferas municipal e estadual.